


نعرض لكم زوارنا أهم وأحدث الأخبار فى المقال الاتي:
أيلول/سبتمبر 2026: كيف كان أداء السندات والدولار والعملات المشفرة؟ - تواصل نيوز, اليوم السبت 3 أكتوبر 2026 02:23 مساءً
انتهى أيلول/سبتمبر 2026 بمفارقة واضحة: تعرضت السندات لضغوط بيع، بينما احتفظت العملات المشفرة الرئيسية بمكاسب شهرية. التفسير الأرجح هو أن الحرب على إيران انتقلت إلى الأسواق عبر كلفة الطاقة وتوقعات التضخم والفائدة، بالتوازي مع عوامل تخص كل أصل. فارتفاع الخطر السياسي لا يضمن ارتفاع جميع الأصول التي يلجأ إليها المستثمرون للتحوط، واستجابة البنوك المركزية وتدفقات الأموال قد تكون أشد تأثيراً في الأجل القصير.
قبل قرارات منتصف الشهر، أظهرت بيانات أسعار المستهلك الأميركية المنشورة في 11 أيلول ارتفاع المؤشر في آب/أغسطس 0.4% شهرياً و3.4% سنوياً، مع زيادة أسعار الطاقة 16.3% سنوياً.
السندات: إعادة تسعير كلفة المال عبر الاقتصادات الكبرى
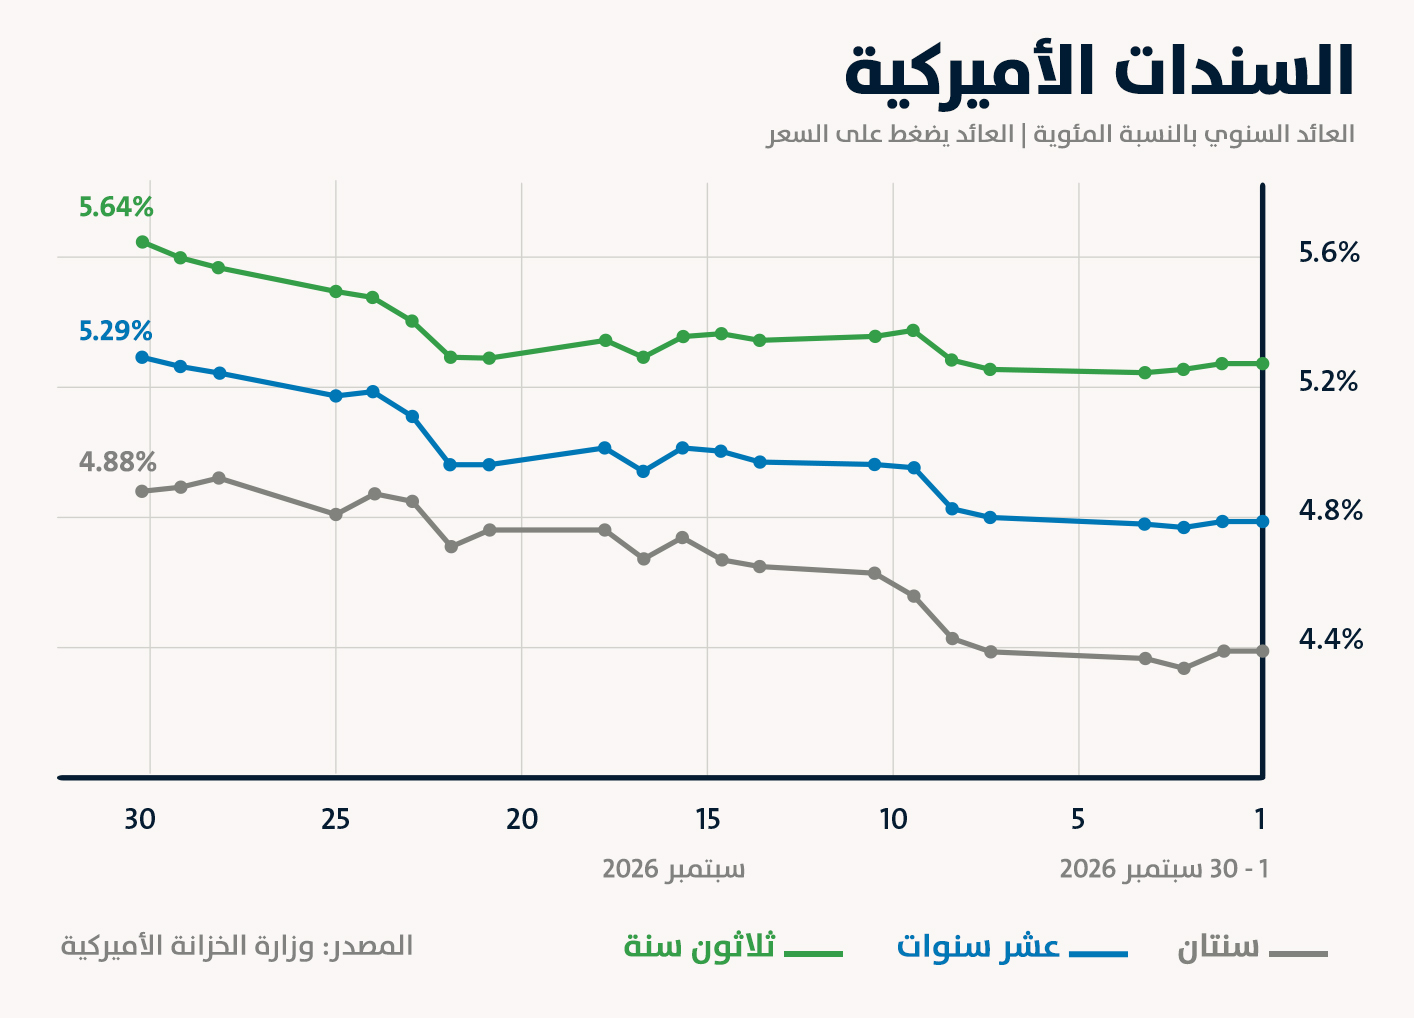
ارتفع عائد الخزانة الأميركية لعشر سنوات من 4.75 إلى 5.29% خلال الشهر، أي 54 نقطة أساس، وارتفع عائد السنتين بالمقدار نفسه من 4.34 إلى 4.88%. أما الثلاثون سنة فصعد من 5.25 إلى 5.64%، بزيادة 39 نقطة أساس. هذه ارتفاعات في العائد المطلوب لشراء السندات، وترتبط عادة بانخفاض أسعار السندات القائمة؛ ولا تعني أن حامل السند حقق مكسباً بهذه النسب.
وتوضح قرارات البنوك المركزية سبب تضييق المجال أمام التعافي: رفع الفيدرالي الفائدة، ورفع المركزي الأوروبي فائدة الإيداع إلى 2.50% في مواجهة استمرار التضخم المرتبط بالطاقة، فيما رفع بنك اليابان الفائدة إلى نحو 1.25%، وتراجعت فرص حصول الأسواق على دعم من موجة تيسير متزامنة بين الاقتصادات الكبرى.
(تصميم النهار)
في بريطانيا، لم يكن تثبيت الفائدة عند 3.75% إشارة تيسير: فضل 3 أعضاء من 9 رفعها، وقرر البنك بالإجماع إنهاء محفظة السندات المشتراة لأغراض السياسة النقدية تدريجياً بحلول نهاية 2034.
ووثقت WisdomTree ببيانات حتى 27 أيلول وصول عوائد عشر سنوات إلى نحو 3.06% في اليابان، و3.60% في ألمانيا، و5.36% في بريطانيا؛ وهذه مستويات خلال الشهر، وليست إغلاقات 30 ايلول. ارتفاع العائد الياباني يزيد أيضاً جاذبية الاستثمار المحلي للمستثمر الياباني، لكن ذلك لا يثبت بذاته حدوث بيع واسع للسندات الأميركية.
الدولار الأميركي: الفائدة والحرب تعززان قوته
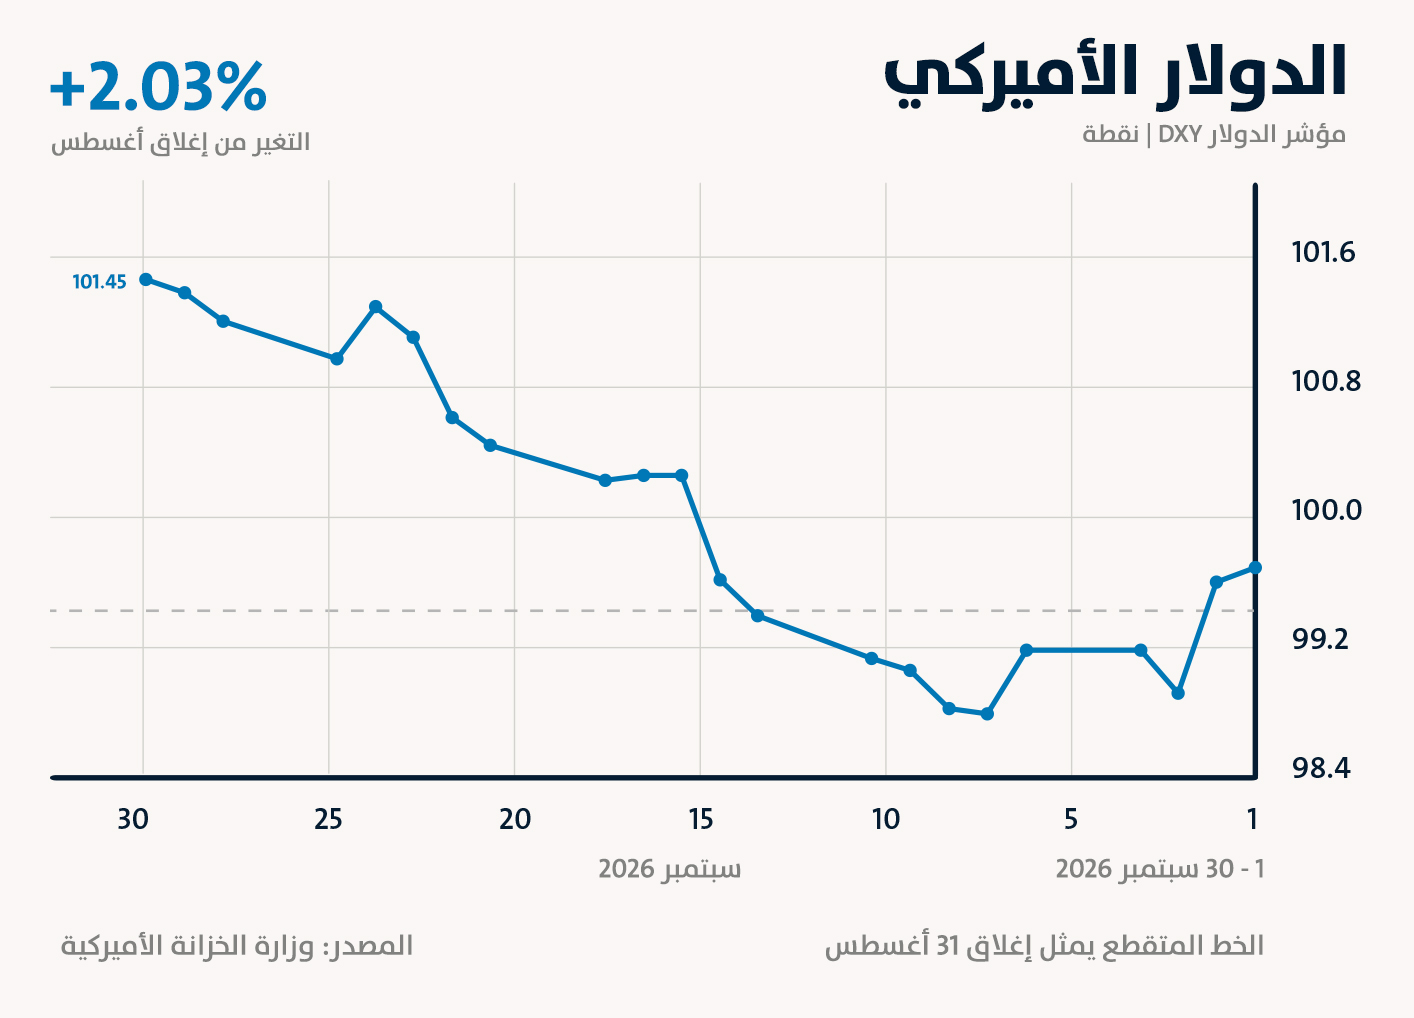
أنهى مؤشر الدولار الأميركي "DXY" شهر أيلول عند 101.45 نقطة، مرتفعاً 2.03% مقارنة بإغلاق آب البالغ 99.43 نقطة. لكن الصعود لم يكن متصلاً: تراجع المؤشر إلى أدنى إغلاق شهري عند 98.79 نقطة في 8 أيلول، ثم استعاد زخمه، خصوصاً في النصف الثاني من الشهر، لينهيه عند أعلى إغلاق خلال الفترة.
يكشف هذا المسار عن تحوّل تدريجي في تسعير الفائدة والمخاطر، أكثر مما يعكس اندفاعاً متواصلاً نحو العملة الأميركية.
(تصميم النهار)
شكّل رفع الفيدرالي الفائدة ربع نقطة في 16 أيلول إلى نطاق 3.75–4.00% نقطة دعم أساسية. ومع تزايد توقعات زيادات إضافية، ارتفعت عوائد السندات وتعززت جاذبية الأصول المقومة بالدولار. وساهم استمرار الحرب على إيران والقلق بشأن هرمز في تغذية هذه الحركة: ارتفاع النفط أبقى مخاطر التضخم حاضرة، وعزّز الرهانات على استمرار التشديد النقدي. وفي 23 أيلول، وصل الدولار إلى أعلى مستوياته في نحو شهرين، تزامناً مع بيانات قوية للنشاط الأميركي وتصاعد الشكوك بشأن التوصل إلى تسوية للحرب.
ودعمت قوة النشاط الأميركي وتوقعات الفائدة الدولار، بينما ضغطت مخاوف الطاقة والدين على العملات الأوروبية. وتكتسب هذه المقارنة وزناً خاصاً لأن اليورو يمثل 57.6% من مؤشر "DXY" الذي يقيس الدولار أمام سلة من ست عملات، فينبغي قراءة مكسب المؤشر بوصفه ارتفاعاً أمام هذه السلة.
في اليوم الأخير، ارتفع مؤشر أسعار الإنفاق الاستهلاكي الشخصي لآب 0.3% شهرياً مقابل توقعات بـ0.4%، فانخفض احتمال رفع الفائدة في تشرين الأول/أكتوبر إلى نحو 37%، بعدما بلغ قرابة 70% قبل أسبوع، وفق تسعير السوق.
العملات المشفرة: تدفقات مؤسسية عززت مقاومة ضغط الفائدة
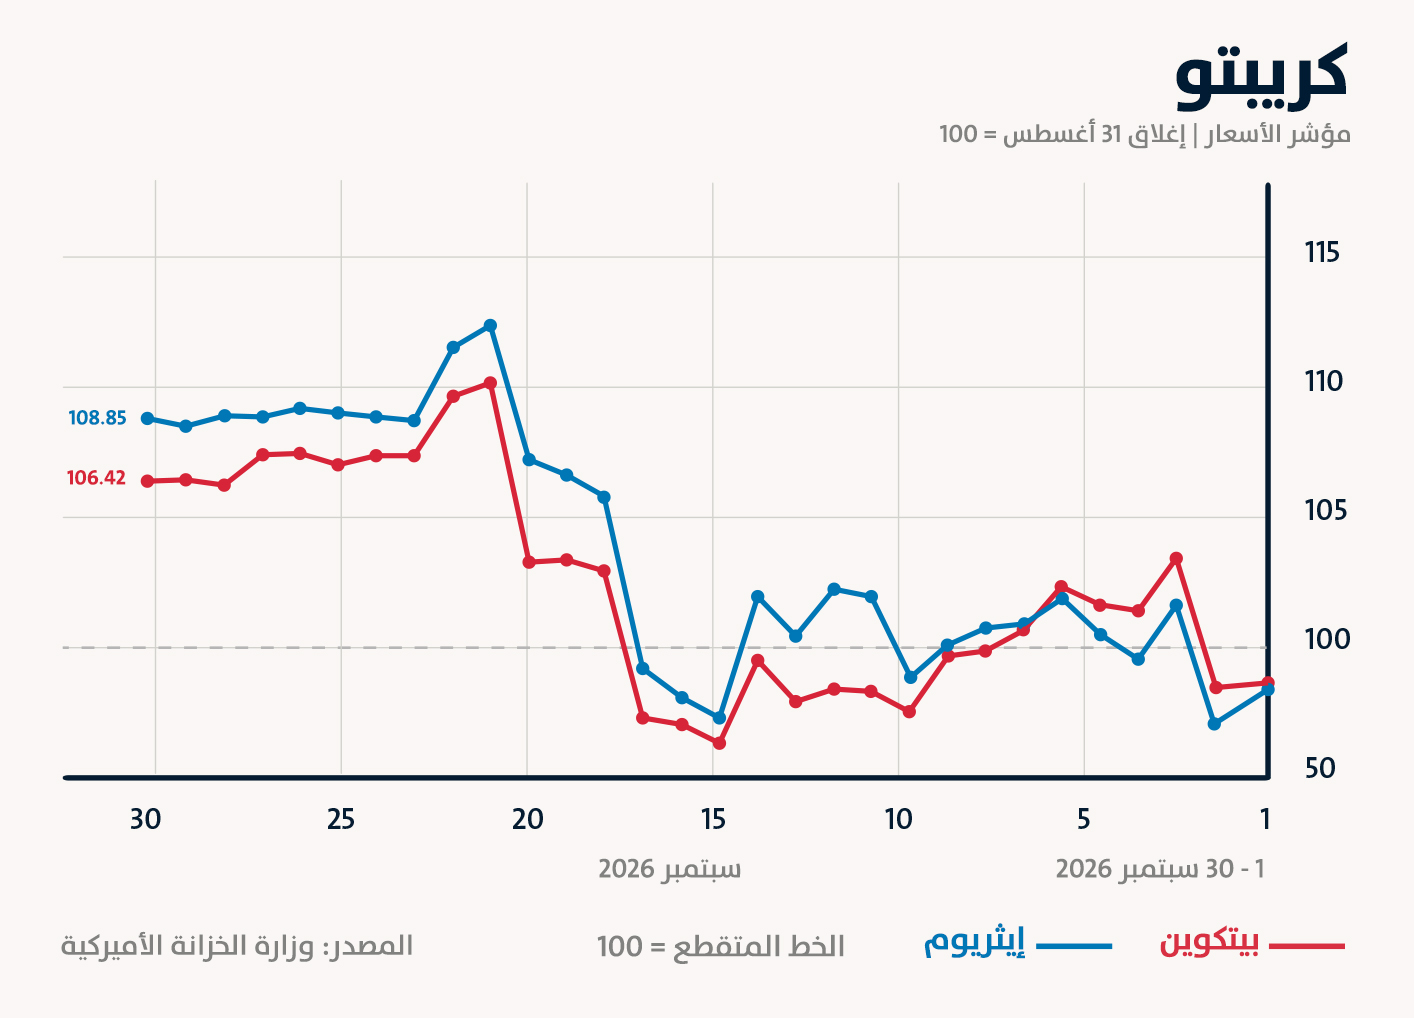
أنهى بيتكوين شهر أيلول عند 83,612.2 دولاراً، مرتفعاً 6.42%، فيما أغلق إيثريوم عند 2,686.10 دولاراً بمكسب 8.85%. لكن الطريق إلى هذه النتيجة كان متقلباً: هبط إغلاق بيتكوين إلى 75,620.4 دولاراً في 15 أيلول، ثم بلغ 86,620.4 دولاراً في 21 منه، قبل أن يفقد نحو 3.5% من ذلك المستوى حتى نهاية الشهر. وبلغ إغلاق إيثريوم 2,776.15 دولاراً في 21 أيلول قبل أن يتراجع أيضاً.
قدمت صناديق بيتكوين الفورية الأميركية دعماً قابلاً للقياس: بلغ صافي تدفقاتها خلال 21–25 أيلول نحو 2.386 مليار دولار، منها 999 مليوناً في جلسة 21 أيلول وحدها. وتزامنت تلك الجلسة مع قفزة بيتكوين 6.71%. ثم تباطأت التدفقات إلى 31 مليوناً و66.2 مليوناً في 28 و29 أيلول، قبل خروج صافٍ قدره 148.7 مليون دولار في اليوم الأخير. هذه أرقام لصناديق بيتكوين، ولا تمثل تدفقات سوق الكريبتو كله.
(تصميم النهار)
الاستنتاج أن الطلب الخاص بهذه الأدوات ساعد بيتكوين على الاحتفاظ بمكسب شهري رغم تشدد البيئة النقدية. لكنه استنتاج تدعمه المصاحبة بين التدفقات والأسعار، وليس تقديراً سببياً لمقدار الارتفاع الذي أحدثته الصناديق. كما أن تقدم إيثريوم على بيتكوين في العائد الشهري لا يكفي للقول إن جميع العملات البديلة حققت مكاسب مماثلة.
الحذر التحليلي مطلوب في وصف بيتكوين بأنه ملاذ من الحرب أو بديل ثابت للذهب. فقد حقق نتيجة مختلفة في أيلول، لكنه تعرض بدوره للتراجع قرب نهاية الشهر، وظل حساساً للسيولة وتدفقات الصناديق وكلفة التمويل.
ما تثبته البيانات هو قدرة الطلب المؤسسي على موازنة جزء من الضغط النقدي خلال فترة معينة؛ أما ضمان الحماية من التضخم أو الاضطراب السياسي فلا تثبته نتيجة شهر واحد.


0 تعليق