


نعرض لكم زوارنا أهم وأحدث الأخبار فى المقال الاتي:
مصر تستعد للانضمام إلى مؤشر "جيه بي مورغان" الجديد بوزن 8%... ماذا تكسب؟ - تواصل نيوز, اليوم الثلاثاء 29 سبتمبر 2026 11:59 صباحاً
بعد أكثر من سنتين على استبعاد السندات المصرية من مؤشر "جيه بي مورغان" الرئيسي للديون المحلية في الأسواق الناشئة بسبب مشاكل تتعلق بقابلية تحويل العملات الأجنبية، تستعد القاهرة للعودة إلى شاشات مديري الأموال العالميين من بوابة مختلفة.
من المقرر أن يطلق المصرف الأميركي في نهاية أيلول/سبتمبر مؤشر "GBI-EM Edge" للسندات الحكومية بالعملات المحلية في الأسواق الأقل تمثيلاً، مع منح مصر الحد الأقصى لوزن الدولة، البالغ 8%، إلى جانب فيتنام والمغرب وكازاخستان وبنغلاديش وباكستان.
سيغطي المؤشر عند إطلاقه سندات حكومية بالعملات المحلية تبلغ قيمتها نحو 328 مليار دولار، وفق بيانات 31 آب/أغسطس 2026، موزعة على 425 أداة في 26 سوقاً و24 عملة. ويُشترَط ألا تقل القيمة القائمة لكل سند مؤهل عن ما يعادل 250 مليون دولار، وألا تقل المدة المتبقية حتى استحقاقه عن عامين ونصف، فيما تستحوذ الأسواق الأفريقية على 44.5% من وزن المؤشر.
عربياً، تضم قائمة أسواق المؤشر، وفق التكوين المعلن، مصر والمغرب وتونس والأردن. وتحصل مصر والمغرب على الحد الأقصى لوزن الدولة، البالغ 8% لكل منهما، فيما يبلغ وزن تونس 5.32%. أما الأردن، فتؤكد قائمة مكونات المؤشر إدراجه، لكن وزنه التفصيلي لم يظهر في المصادر العلنية التي أمكن التحقق منها. وبذلك تتجاوز حصة الأسواق العربية مجتمعة 21.32% بعد احتساب الوزن الأردني.
ولا ينبغي الخلط بين هذا المؤشر وإعلان منفصل يخص المملكة العربية السعودية، التي ستنضم تدريجياً اعتباراً من 29 كانون الثاني/يناير 2027 إلى مؤشر "GBI-EM" الرئيسي، لا إلى "GBI-EM Edge"، وصولاً إلى وزن متوقع يبلغ 2.52%.
ماذا يعني إدراج مصر في مؤشر "جيه بي مورغان" الجديد؟
يقول عمرو وهيب، خبير أسواق المال وعضو مجلس إدارة شركة "كايزن للاستشارات المالية"، لـ"النهار"، إن القرار لا يعني إعادة مصر إلى مؤشر "GBI-EM Global Diversified"، الذي خرجت منه في 31 كانون الثاني 2024 بعدما أشار "جيه بي مورغان" إلى مشاكل واجهت المستثمرين في تحويل العملات الأجنبية.
ويضيف وهيب: "كذلك لا يمثل الإدراج تصنيفاً اقتصادياً أو ائتمانياً جديداً لمصر، بل يضع سوق دينها المحلي داخل معيار منفصل يستهدف الأسواق الأعلى عائداً والأقل تمثيلاً في المؤشرات التقليدية". وكانت مصر قد انضمت إلى المؤشر الرئيسي في كانون الثاني 2022 بوزن 1.85%، عبر 14 سنداً بقيمة إجمالية تقارب 26 مليار دولار، وفق وزارة المالية المصرية.
ومع أن الوزن الجديد، البالغ 8%، أعلى رقمياً من وزن مصر السابق، فإن المقارنة المباشرة بين النسبتين غير دقيقة بسبب اختلاف المؤشرين وقواعد تكوينهما. كما لا يعني وزن مصر تدفقات مضمونة بالنسبة نفسها؛ هو وزن مرجعي لقياس الأداء وتوزيع المحافظ، بينما يتوقف حجم الأموال الفعلية على الأصول التي ستستخدم المؤشر معياراً، ونسبة الصناديق التي ستحاكيه، وقرارات مديري الاستثمار النشطين.
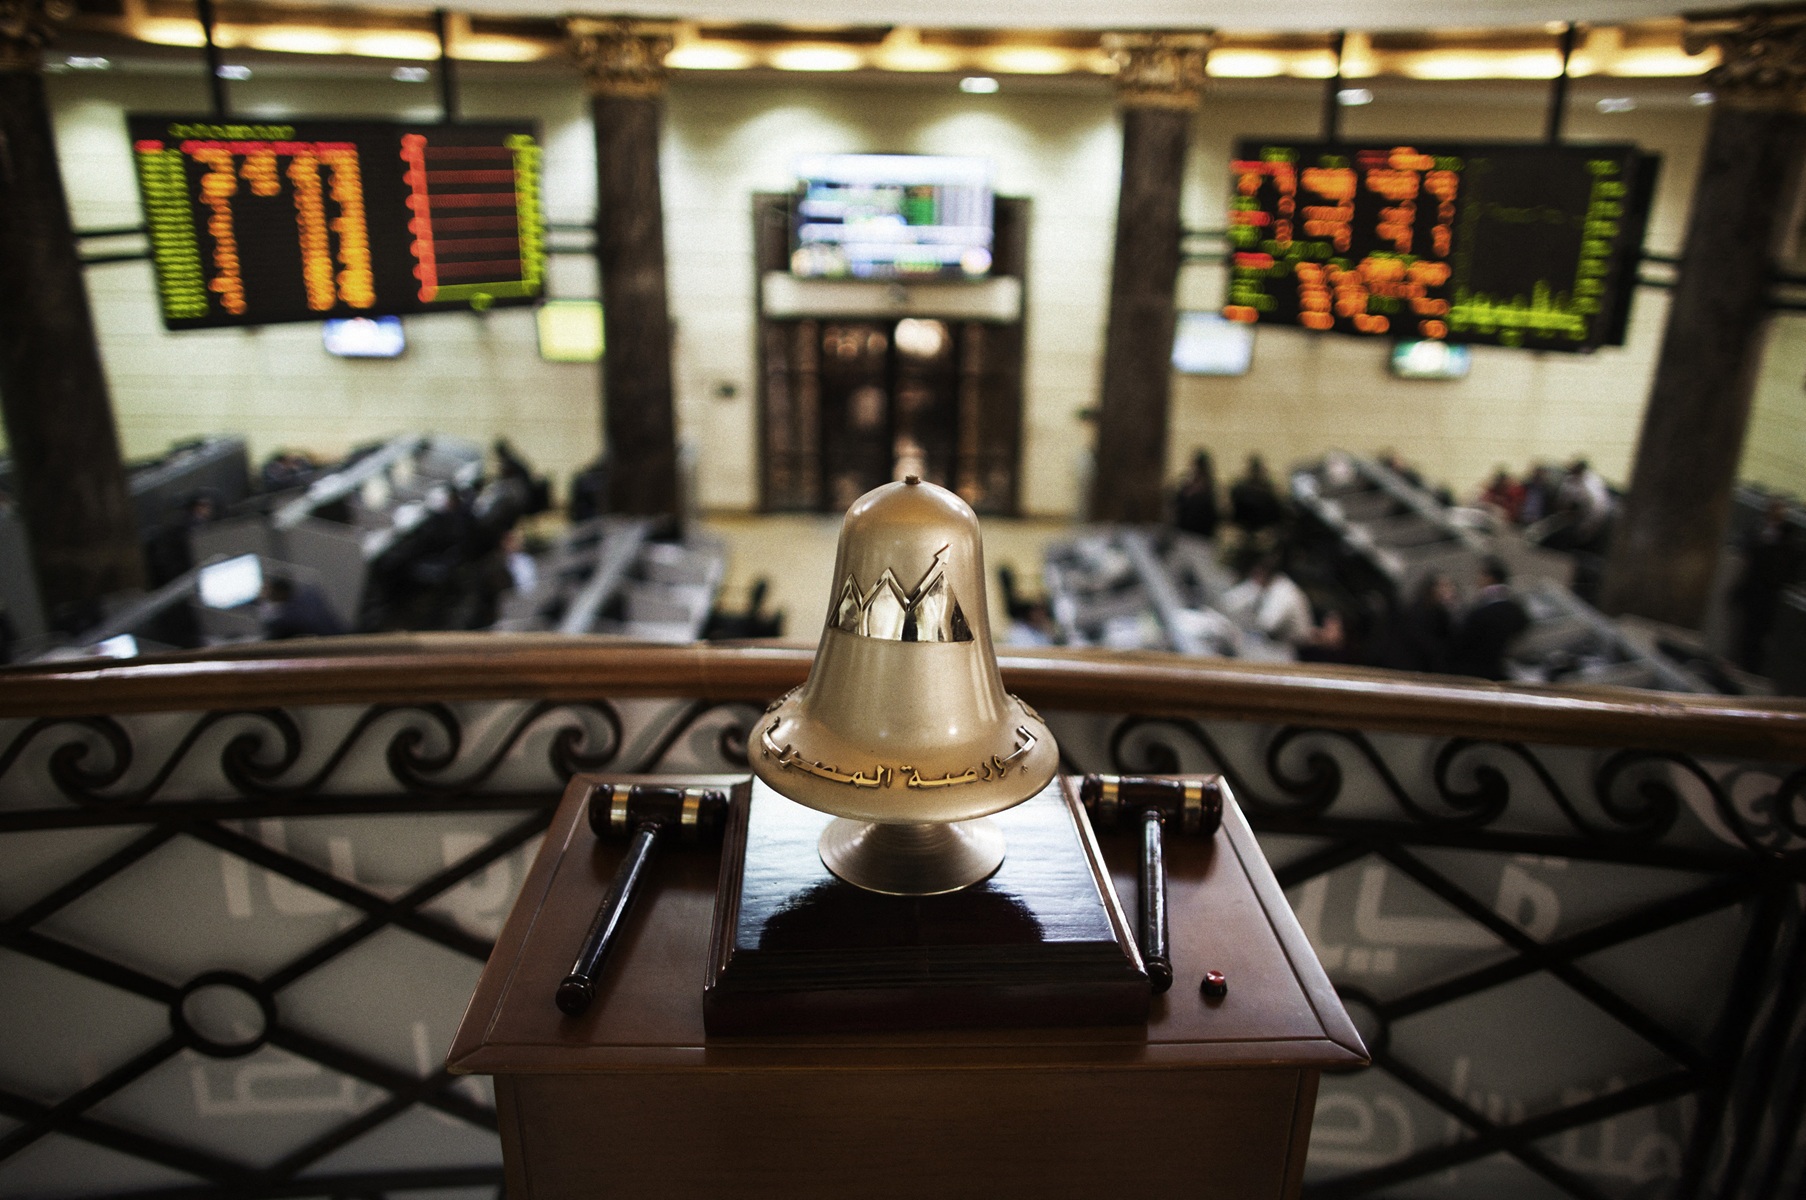
البورصة المصرية (أ ف ب)
مكاسب القاهرة من الانضمام إلى المؤشر
يقول وهيب إن أولى مكاسب القاهرة المحتملة هي توسيع قاعدة المستثمرين، "فإدراج السندات داخل معيار تابع لـ'جاي بي مورغان' يجعلها جزءاً من عمليات المقارنة وتخصيص الأصول لدى مديري الصناديق، سواء كانوا يتتبعون المؤشر مباشرة أو يستخدمونه معياراً لقياس أدائهم.
ويضيف الخبير في أسواق المال أن المكسب الأكثر أهمية لإدارة الدين يرتبط بالآجال، "لأن اشتراط أكثر من 2.5 سنة حتى الاستحقاق قد يدعم الطلب على السندات الأبعد أجلاً بدلاً من الاعتماد المفرط على أذون الخزانة القريبة الأجل".
ويتقاطع ذلك مباشرة مع توصية صندوق النقد الدولي لمصر في أيلول بزيادة الاعتماد على التمويل البعيد الأجل القائم على السوق، وتوسيع قاعدة المستثمرين وتعميق سوق الدين المحلي، في وقت يتوقع فيه الصندوق بقاء احتياجات التمويل الإجمالية قرب 40% من الناتج المحلي في الأجل القريب.
كذلك يمكن لتعميق سوق الدين المقوم بالجنيه أن يوسع بدائل الحكومة عن الاقتراض بالعملات الأجنبية؛ ذلك أن انخفاض العملة المحلية لا يرفع تلقائياً القيمة الاسمية للدين بالجنيه، وإن كان قد يزيد معدلات التضخم والعوائد المطلوبة عليه. ومن ثم، قد يساهم الاعتماد الأكبر على التمويل المحلي البعيد الأجل في تقليص مخاطر عدم تطابق العملات، من دون أن يلغي تكلفة الفائدة المرتفعة.
ماذا تقول المؤسسات المالية العالمية؟
يرى "جيه بي مورغان" أن كثيراً من الأسواق التي يضمها المؤشر تشبه الاقتصادات الناشئة الرئيسية في أوائل الألفية، مع عوائد اسمية مرتفعة، وتحسن في البنية التحتية للأسواق، يقابله تعرض إلى نوبات من التقلب. ويبلغ متوسط العائد الاسمي للمؤشر نحو 10.4%، متجاوزاً عائد مؤشر "جيه بي مورغان" الرئيسي للديون المحلية في الأسواق الناشئة بنحو 440 نقطة أساس، أي 4.4 نقاط مئوية.
وقال توماس كريستيانسن، رئيس الدخل الثابت للأسواق الناشئة لدى "يو بي بي" (UBP)، "إن إطلاق مؤشر كهذا لم يكن ممكناً قبل 10 سنوات، مع تنامي إدراك المستثمرين لقدرة تلك الأسواق على توفير فرص إضافية لتنويع المحافظ"، وفق وكالة "رويترز".
وأظهر الاختبار الرجعي للنسخة النهائية من المؤشر أن عائدها كان سيتفوق على مؤشر الدين المحلي الرئيسي للأسواق الناشئة بنحو 1.2 نقطة مئوية سنوياً خلال السنوات التسع الماضية. وكان تحليل سابق لشركة "نيوبيرجر بيرمان"، استند إلى سلة أوسع من ديون الأسواق الحدودية بالعملات المحلية، قد قدّر الفارق بنحو 2.5 نقطة مئوية خلال ثماني سنوات. وقال روب دريكونينغن، المسؤول في الشركة، إن الأرقام تشير إلى أن نمو هذه الاقتصادات وأداءها كانا أقل تسعيراً مما تبرره الأساسيات.
وفي اختبار مهم لمصر، قالت يفيت باب من شركة "ويليام بلير" الأميركية المتخصصة في الخدمات المالية وإدارة الاستثمارات: "خلال موجة خروج رؤوس الأموال في آذار/مارس إن الأسواق الحدودية التي استقبلت تدفقات كبيرة، ومنها مصر، أظهرت قدرة على تلبية الطلب على النقد الأجنبي والحفاظ على مرونة سعر الصرف، وهي تحديداً نقطة الضعف التي ساهمت في خروج القاهرة من المؤشر الرئيسي في عام 2024".
فرصة لا تلغي مخاطر "الأموال الساخنة"
يرى وهيب أن الوجه الآخر للإدراج هو زيادة حساسية السوق لتحولات شهية المخاطر العالمية، إذ لفت صندوق النقد إلى أن حيازات غير المقيمين من الدين الحكومي المصري بالعملة المحلية هبطت من 39.1 مليار دولار في شباط/فبراير إلى 22.2 مليار دولار مطلع نيسان/أبريل خلال الصدمة المالية التي أعقبت اندلاع الحرب الإقليمية، قبل أن تعود إلى قرب مستويات ما قبل الصراع.
ويتابع الخبير في أسواق المال: "لذلك، لن يُقَاس نجاح الانضمام بحجم التدفقات وحده، وإنما بنوعيتها وآجالها، فإذا ساعد المؤشر في تحويل جزء من الطلب الأجنبي من أذون قريبة الأجل إلى سندات أبعد أجلاً، فقد يقلل مخاطر إعادة التمويل، ويعزز سيولة سوق السندات، ويساعد على إطالة منحنى العائد، وربما يخفض تكلفة الاقتراض تدريجياً".
ويقول: "أما إذا تحول أساساً إلى بوابة لمزيد من صفقات تجارة العائد (Carry Trade)، القائمة على استغلال فروق الفائدة والباحثة عن مكاسب قريبة الأجل، فستظل مصر عرضة إلى خروج سريع لرؤوس الأموال عند تغير معدلات الفائدة العالمية أو اتجاه الدولار أو المخاطر الجيوسياسية".
ويخلص وهيب إلى "أن إدراج مصر في مؤشر 'جيه بي مورغان' الجديد لا يمثل شيكاً مفتوحاً للقاهرة، ولا عودة كاملة إلى المؤشر الرئيسي. لكنه يعيد الدين المحلي المصري إلى دائرة مراقبة المؤسسات العالمية، ويوفر فرصة لتحويل الاهتمام الاستثماري إلى تمويل أبعد أجلاً وأقل اعتماداً على الدولار، شرط الحفاظ على سيولة سوق الصرف، ومرونة الجنيه، وانضباط إدارة الدين".


0 تعليق